💳 永豐 大戶DAWHO卡
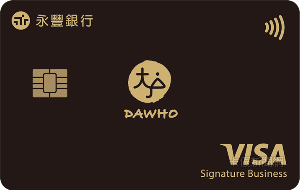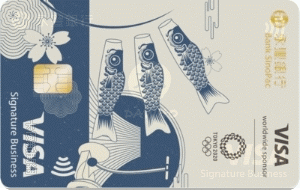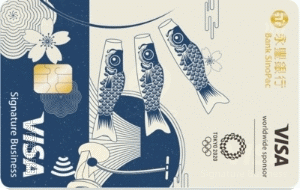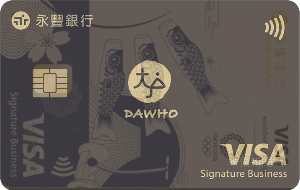
這是什麼卡

永豐銀行 發行。適合:有存款在永豐、常訂閱 Netflix/Spotify 與叫外送的小資族
回饋能拿多少
一般消費國內 1%、國外 2% 現金回饋無上限;完成任務(DAWHO 帳戶自扣+電子帳單並取消紙本)依等級加碼:大戶Plus +4%(每月上限 1,000 元)、大戶 +2.5%(每月上限 400 元),國內最高 5%、國外最高 6%(2026/7/1–12/31;保費代繳與分期不算)
年費與門檻
正卡 NT$3,000;首年免;使用電子或行動帳單期間免;第 2 年起前 12 個月累計消費 15 萬或 12 次免
避坑條款(辦之前必看)
資產未達 10 萬降為「大大等級」,回饋直接縮水。特別注意:⚠️ 基本只有國內 1%、國外 2%;最高 5%/6% 要完成自扣+電子帳單任務且看大戶等級、每月有上限;官網查不到「七大通路 7%」
優勢在哪
現金直接入帳大戶帳戶、海外 3% 無上限、影音/外送通路高達 7%
費用與規則細節(官方查證,逐項附來源)
🎁 附加權益:真優惠還是雷?
貴賓室、停車、道路救援這些「卡片附加功能」多數銀行寫得很散,我們逐條對照發卡行官網條款,把門檻數字寫清楚,並依固定規則判定。
⚠️ 官網卡名為「DAWHO現金回饋信用卡」;站內 sinopac-dawho 與 sinopac-dawho-cashback 為同一張卡
| 機場貴賓室 | 無
永豐 U.First 全球機場貴賓室適用對象僅永傳世界卡/永富世界卡/財富無限卡/世界卡/幣倍卡/美安悠遊無限卡/美安聯名卡;本卡不在名單,自費每位每次 NT$900 來源:發卡行官網 ↗
|查核 2026-09-04 |
|---|---|
| 停車優惠 | 有條件
機場外圍停車:商務御璽/御璽/商務鈦金/鈦金/晶緻/白金卡/簽帳金融卡,刷本卡支付當次機票全額或 80% 以上團費且單筆 ≥ NT$20,000 並請款入帳,90 天內享一年 2 次、每次最長 5 天(桃園/小港機場外圍);市區停車官網無此權益 來源:發卡行官網 ↗
|查核 2026-09-04 |
| 道路救援/拖吊 | 無
永豐 2026 年道路救援服務對象僅無限卡、世界卡及 55688 聯名卡正附卡持卡人;本卡不在名單 來源:發卡行官網 ↗
|查核 2026-09-04 |
| 商家優惠 | 有條件
DAWHO 卡指定行動支付(Apple Pay/Google Pay/Samsung Pay/全支付/55688 等)與指定通路現金回饋,需完成數位帳戶任務(電子帳單、自動扣繳);以回饋為主 來源:發卡行官網 ↗
|查核 2026-09-04 |
| 保險 | 官網未明載
旅行綜合平安險承保卡別含無限/世界/商務御璽/御璽/鈦金商務/鈦金/晶緻/白金卡/簽帳金融卡(需以本卡支付全額公共運輸票款或 80% 以上團費),但各卡別最高保障金額表於官網為圖片、文字讀不到數字;以官方保險證為準 來源:發卡行官網 ↗
|查核 2026-09-04 |
| 其他權益 | 官網未明載
機場接送:官網載「鈦金等級以上信用卡有機會享機場接送」,各卡別免費次數與門檻表為圖片、文字讀不到數字(鈦金商務/鈦金/晶緻/商務御璽/御璽卡可合併累積),以官網為準。年費:官網卡友服務「信用卡享首年及申請電子帳單免年費」(金額依官網「年費及減免辦法」;本單不改站內欄位) 來源:發卡行官網 ↗
|查核 2026-09-04 |
判定規則(v1)
- 官網未明載:官方頁存在但條款讀不到(JS/PDF 擋),寫「官網未明載,以官方公告為準」;不猜、不用第三方部落格數字。
- 已停發:該卡已停止發行或已轉換,不查權益。
- 有條件:需刷一筆/年消費門檻/限次數/限特定場所或時段;門檻數字必須寫清楚。
- 無:官方頁未提供該類權益,寫「無」,不留空。
- 真優惠:無消費門檻,或門檻 ≤ 一般人月消費(每月 NT$5,000 內)即可用;且無使用次數上限,或上限 ≥ 每月 2 次。
- 雷:官方頁寫得像有,但實際需高門檻(年消費 ≥ NT$300,000)、限首年、需付費升等、或「詳洽客服」查無明確條款。
好不好用:card.status == 已停發 → 已停發;count_trap >= 2 → 雷多,慎選;count_true >= 2 and count_trap == 0 → 好用;count_true == 1 or count_trap == 1 → 看用途;otherwise(真優惠 0 且雷 0) → 看用途;
來源只採發卡行官網(卡片頁/權益頁/條款 PDF),同一頁兩次獨立讀取一致才寫;讀不到的寫「官網未明載」,不用第三方數字。
常被拿來比的
- 國泰 CUBE vs 永豐 DAWHO
- 永豐 DAWHO vs 永豐現金回饋 JCB 卡
- 永豐 大戶DAWHO卡 vs 玉山銀行 U Bear信用卡
- 永豐 大戶DAWHO卡 vs 星展 eco永續卡
- 永豐 大戶DAWHO卡 vs 永豐銀行 DAWHO現金回饋卡
- 永豐 大戶DAWHO卡 vs 永豐銀行 SPORT卡
同一家銀行的其他卡
用途相近的卡
- 手續費省下來,別在漫遊上花回去——目的地 eSIM 比價 →
- 出國還缺旅平險——旅平險實查比較 →
資料來源
- https://bank.sinopac.com/sinopacBT/personal/credit-card/introduction/bankcard/DAWHO.html
一般消費國內1%、國外2%現金回饋無上限
本站不涉個人化投資建議,實際權益以官方公告為準。
🐾 一句話結論:永豐 DAWHO 現金回饋信用卡基本回饋是國內 1%、國外 2% 無上限;完成「DAWHO 帳戶自扣+電子帳單」任務,大戶Plus 最高國內 5%、國外 6%(每月加碼上限 1,000 元)。站上舊版寫的「國內 2%、國外 3%、七大通路 7%」官網都查不到,已更正。
- 基本:國內 1%、國外 2%,無上限。
- 任務加碼(自扣+電子帳單):大戶Plus +4%(月上限 1,000)、大戶 +2.5%(月上限 400)、大大等級無加碼;2026/7/1~12/31。
- 年費:正卡 3,000 元,首年免;電子/行動帳單期間免;第 2 年起 12 個月消費 15 萬或 12 次免。
官網查核 2026-09-25:永豐 DAWHO 現金回饋信用卡官網
「最高7.0%回饋」——看到這個數字你是不是心動了?先別急著填申請表,因為那個7.0%,十個人裡面大概只有兩個人真的拿得到。剩下八個?拿到的是最低2.0%,跟路邊隨便一張卡差不多。
回饋拆解:那些數字到底怎麼回事
永豐 大戶DAWHO卡(永豐銀行發行)的官方回饋是:國內 2% / 國外 3% / 七大通路 7%。
聽起來很猛,但讓我們用「你真正會花的錢」來算:
- 月刷 NT$5,000 → 拿到 NT$100~350(看你有沒有達成加碼條件)
- 月刷 NT$10,000 → 拿到 NT$200~700(看你有沒有達成加碼條件)
- 月刷 NT$30,000 → 拿到 NT$600~2100(看你有沒有達成加碼條件)
注意:上面的「最高」回饋通常有條件限制(登錄、指定通路、消費門檻、月上限等),不是刷了就有。很多人實際拿到的回饋率,是上表的「最低」那個數字。
年費:電子帳單免年費
這張卡官方寫的是條件式減免:「電子帳單免年費」。達成條件就 0 元,達不成才會被收。
⚠️ 注意這是條件不是金額:要免年費得先做到官方寫的那件事(申辦電子帳單、綁定指定支付、符合特定身分等),沒做到就會被收,而且被收多少官方在這個欄位沒有寫。因為欄位沒有給明確的年費金額,我們不做回本試算——要確切數字請以永豐銀行官網公告為準。
實查重點:銀行不會主動告訴你的事
⚠️ 需維持大戶數位帳戶平均餘額 NT$ 10 萬元以上(大戶等級),且加碼上限每月僅 300 元
這張卡最容易踩到的坑:
1. 「最高回饋」的條件比你想的嚴格
銀行廣告永遠放最大的數字,但拿到那個數字需要:登錄活動、消費滿額、限定通路、限定支付方式等等。你忘了其中任何一步,就只拿基本回饋。
2. 回饋上限是真正的天花板
你以為刷越多賺越多?不,大部分加碼回饋都有月上限。超過上限後,你的回饋率瞬間跌回基本檔。所以「大額消費用這張」的策略可能完全無效——因為你早就超過上限了。
3. 優缺點老實說
✅ 優點:現金直接入帳大戶帳戶、海外 3% 無上限、影音/外送通路高達 7%
❌ 缺點:資產未達 10 萬降為「大大等級」,回饋直接縮水
不要只看優點。銀行行銷文案只會放優點,缺點藏在官網最小字的注意事項裡。我們幫你挖出來了。
申辦資格:你辦得過嗎?
| 項目 | 說明 |
|---|---|
| 發卡銀行 | 永豐銀行 |
| 卡片等級 | 普卡/金卡 |
| 收入門檻 | 年滿20歲,有穩定收入 |
| 年齡 | 滿20歲 |
| 需要什麼 | 身分證+第二證件+財力證明(薪轉存摺影本/扣繳憑單/存款餘額截圖) |
| 核卡時間 | 約 7~14 個工作天(線上申辦通常比臨櫃快) |
過件率最高的辦法:用你的薪轉銀行辦卡。銀行看得到你每個月固定入帳,信任度最高。已經有其他銀行信用卡且都準時繳清的人,基本上不太會被拒。
AMO 精打細算派怎麼看
AMO 覺得這張卡在「拿到最高回饋」的前提下是划算的。免年費+最高7.0%,帳面上很漂亮。但 AMO 的習慣是什麼都要算清楚:你每個月在它的加碼通路到底花多少?有沒有超過回饋上限?如果你每月在指定通路消費不到 NT$5,000,那這張卡對你來說跟一般的 1% 無腦卡差不多。AMO 建議:先記一個月的消費紀錄,確認你的消費結構真的吃得到加碼,再辦也不遲。
PIMI 效能派怎麼看
PIMI 關注的是「投入 vs 產出」。這張卡最高 7.0%,如果你能穩定吃到加碼,那它在特定消費場景的回饋效率確實比多數卡高。PIMI 會把它當「特殊武器卡」——只在吃得到加碼的場景出手,其他時候收起來。如果你的消費結構跟它的加碼範圍高度重疊,效率就很高;重疊度低,那這張卡的「實際效能」可能只有 2.0%,不如選一張穩定 1.5% 的無腦卡。
結論:誰該辦、誰別碰
該辦的人:有存款在永豐、常訂閱 Netflix/Spotify 與叫外送的小資族
別碰的人:消費結構跟它的加碼範圍不重疊的人
一句話總結:條件能達成就很猛,達不成就很普——辦之前先確認你是前者還是後者。