海外刷卡「高回饋」被手續費吃掉?扣掉 1.5% 實算給你看
先講結論: 出國刷卡,銀行會另外收一筆國外交易手續費,多數卡是 1.5%,美國運通是 2%。卡片官網寫的「海外回饋 2%」,要先減掉這 1.5%,才是你真正拿到的。
算法很簡單:實拿 ≈ 官網海外回饋 − 1.5%。
所以海外回饋只有 1.5% 以下的卡,出國刷等於沒賺。2% 的卡,實拿大約 0.5%。
阿莫「國外交易手續費」不是店家收的,是你的銀行加在帳單上的。帳單上通常會單獨列一行,或直接加進那筆消費的台幣金額。
一、1.5% 是怎麼來的
多家銀行在官方費率頁寫的算法都一樣,分兩段:
- 國際組織的費用,約 1%:VISA、Mastercard、JCB 收的。
- 銀行自己的國外交易服務費,0.5%。
加起來大約 1.5%。美國運通不一樣,官方揭露寫的是 2%,由美國運通國際組織收取。
有三個細節要知道:
- 退款不另收。 多家銀行寫明,退款交易不加收這筆費用。
- 「國外」不只是人在國外。 台新銀行的費率頁寫,非新臺幣交易、或在國外用新臺幣結帳,都會加收。星展銀行也寫,跨境交易用新臺幣結付一樣加收。在海外網站刷卡,也要看是不是跨境交易。
- 在國外選「用台幣結帳」不會省到這筆。 反而可能多被店家的匯率吃一層。站上另一篇〈海外刷卡選台幣結帳的陷阱〉有講。
二、實算:官網海外回饋扣掉手續費
下面五張卡,海外回饋都取自銀行官網,站上在 9/24~9/28 查核過。手續費都是 1.5%。
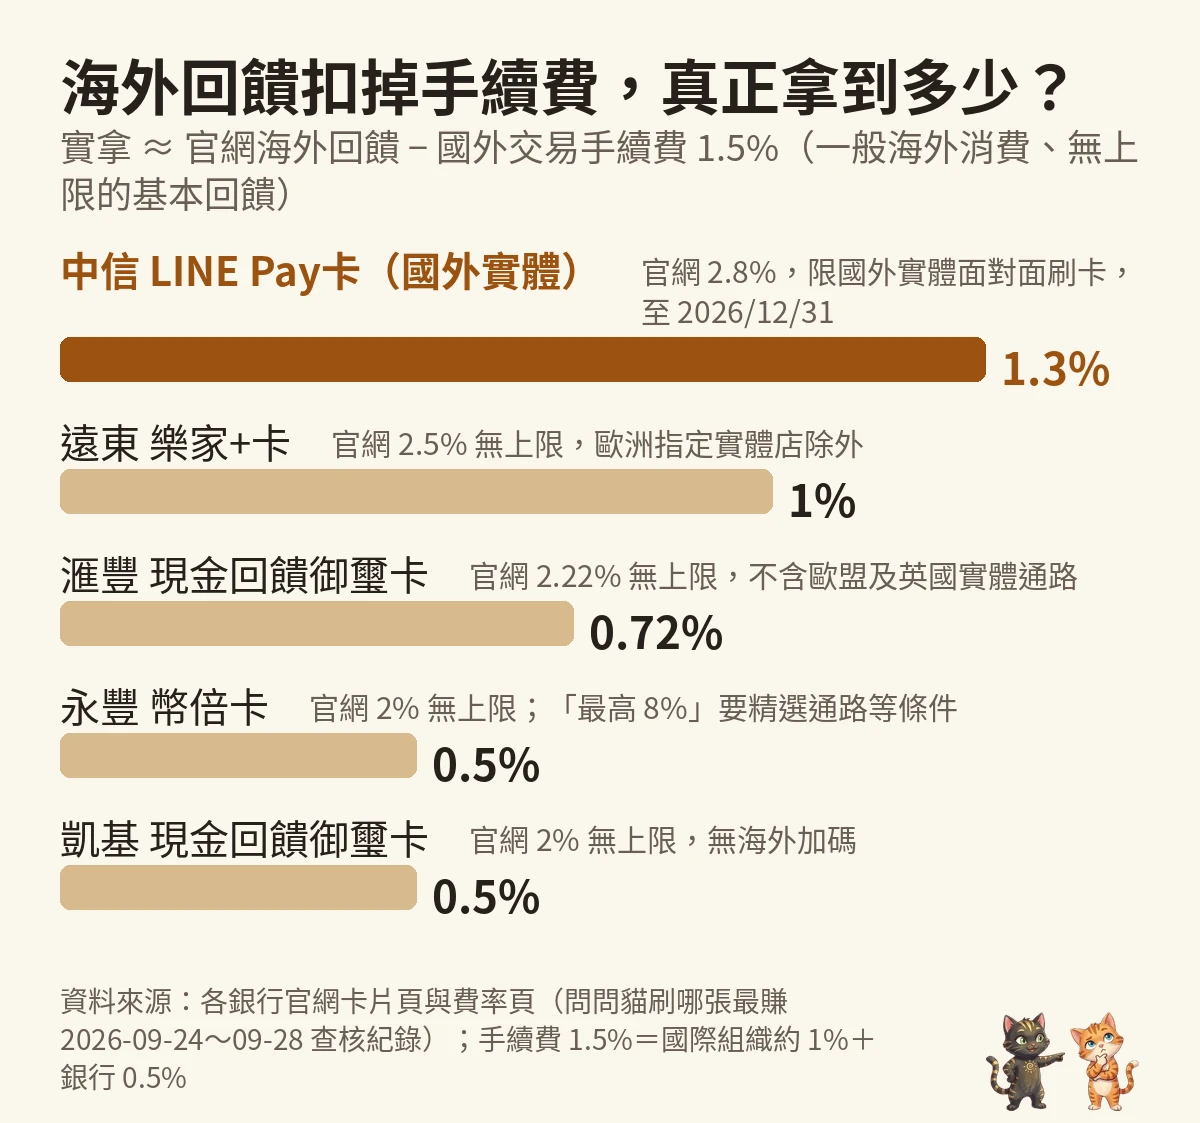
| 卡片 | 官網海外回饋 | 手續費 | 實拿大約 | 要注意 |
|---|---|---|---|---|
| 中信 LINE Pay卡 | 國外實體 2.8% | 1.5% | 1.3% | 限國外實體面對面刷卡,網路、條碼不算;加碼到 2026/12/31 |
| 遠東 樂家+卡 | 2.5% 無上限 | 1.5% | 1.0% | 歐洲指定實體店除外 |
| 滙豐 現金回饋御璽卡 | 2.22% 無上限 | 1.5% | 0.72% | 基本回饋不用登錄;官網寫海外不含歐盟及英國實體通路 |
| 永豐 幣倍卡 | 2% 無上限 | 1.5% | 0.5% | 官網寫的「最高 8%」要精選通路等條件 |
| 凱基 現金回饋御璽卡 | 2% 無上限 | 1.5% | 0.5% | 官網寫無海外加碼 |
舊版本這一節寫錯的地方,這次改正了: 永豐幣倍卡不是「海外 8%」,一般海外消費是 2%,8% 是加碼條件全部達成的「最高」。
皮米看到「最高 8%」先別急。最高通常要登錄、要綁帳戶、有每月上限。你出國刷的大部分錢,拿到的是基本那一格。
三、怎麼選才不會白刷
- 只看「基本海外回饋」,別看「最高」。 基本回饋扣掉 1.5% 之後還剩多少,才是出國那幾天大部分消費拿到的。
- 海外回饋低於 1.5% 的卡,出國別拿出來刷。 例如國內很好用、但海外只有 0.5% 或 1% 的卡,刷下去等於倒貼手續費。
- 注意限制條件。 像「限實體面對面」「歐洲除外」「限日本」這種條件,出國前先看清楚你要去的地方算不算。
- 收到帳單,看國外交易那幾行。 法規要求帳單列出交易國家、幣別、折算的台幣金額和折算日期。站上〈帳單一定要列的項目〉有整理,可以用來對手續費有沒有算對。
文末對話
阿莫記一個公式就好:官網海外回饋減 1.5%,才是你拿到的。
皮米所以海外 2% 的卡,實拿只剩 0.5%。想出國真的賺到,基本回饋至少要 2.5% 以上。
阿莫美國運通要扣 2%,不是 1.5%。帶運通出國,同樣的回饋要再少 0.5%。
皮米還有在國外選台幣結帳,手續費不會因此不收,匯率還可能更差,直接選當地貨幣。
阿莫出國前花五分鐘,把錢包裡每張卡的「基本海外回饋」寫下來,減掉 1.5%,最高的那張當主力卡。
實查:2026-09-29
來源說明:各卡海外回饋取自銀行官網卡片頁(滙豐現金回饋御璽卡、永豐幣倍卡、遠東樂家+卡、凱基現金回饋御璽卡、中信 LINE Pay卡),手續費取自各行官方費率頁或常見問題(中國信託、永豐銀行信用卡收費一覽表、凱基、台新信用卡利率與各項費用查詢、星展信用卡常見問題、美國運通台灣利率及費用揭露),皆為本站 2026-09-09~09-28 查核紀錄。實拿為簡化估算,實際以帳單為準。